Domain wohnfinanzierung.de kaufen?
Wir ziehen mit dem Projekt
wohnfinanzierung.de um.
Sind Sie am Kauf der Domain
wohnfinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnfinanzierung.de kaufen?
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **

Ähnliche Suchbegriffe für Bank
Top-Angebote
Produkte zum Begriff Bank:
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
-
Ist die Bonität der Bank gesunken?
Ich kann keine Informationen über die Bonität einer bestimmten Bank geben, da ich nicht auf aktuelle Finanzdaten zugreifen kann. Es wäre am besten, sich an eine Finanzinstitution oder eine Ratingagentur zu wenden, um Informationen über die Bonität einer bestimmten Bank zu erhalten. **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **


Welche Bank ist die beste für Baufinanzierung?
Die beste Bank für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Bedürfnissen, dem Zinssatz, der Flexibilität der Rückzahlungsoptionen und dem Kundenservice. Es ist ratsam, verschiedene Banken zu vergleichen und sich Angebote einzuholen, um die beste Option für sich zu finden. Zudem können unabhängige Finanzberater dabei helfen, die passende Bank für die Baufinanzierung zu identifizieren. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse basieren, um langfristig die besten Konditionen und den besten Service zu erhalten. **
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Bank:
-
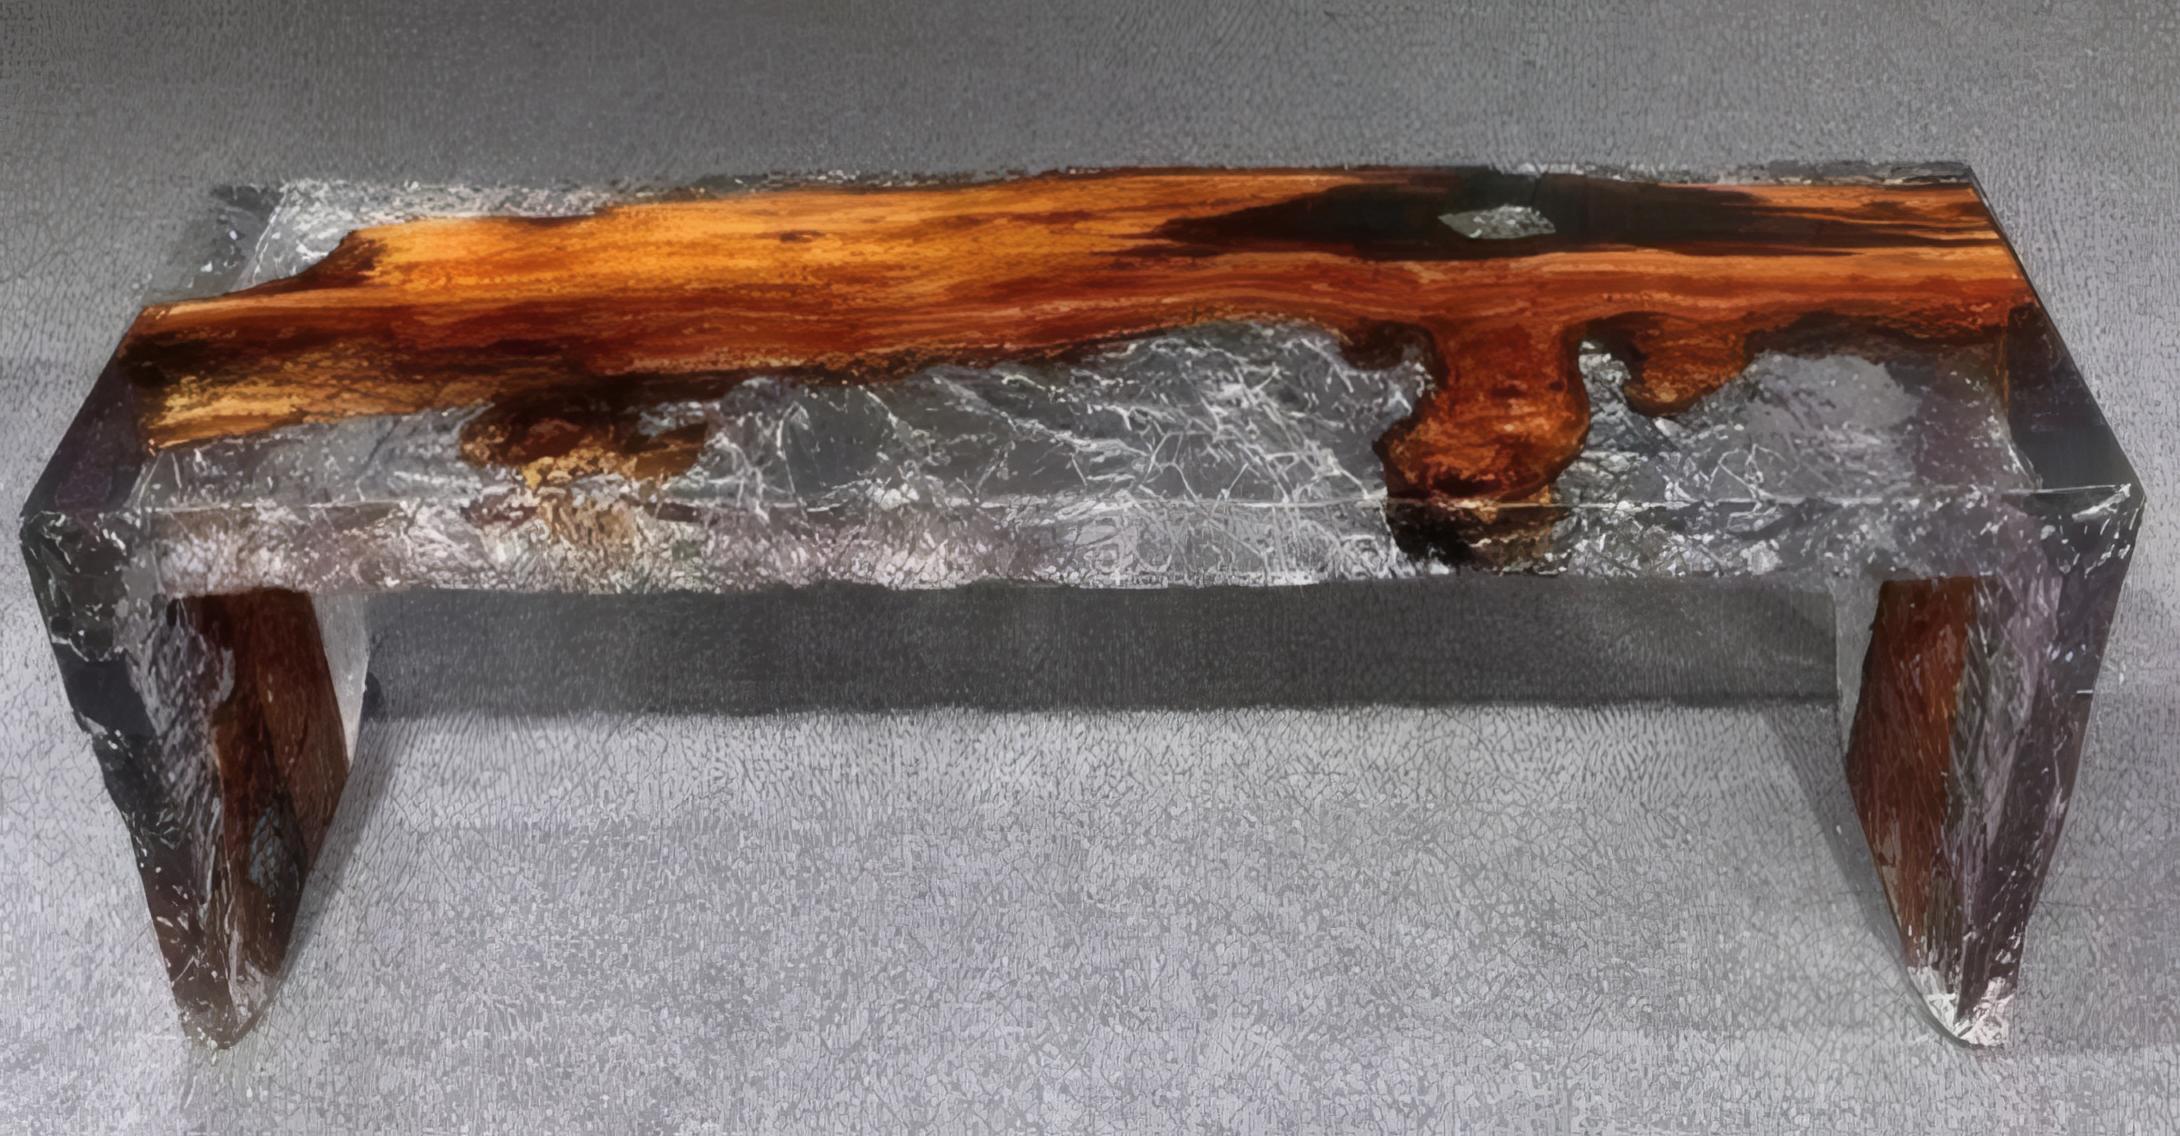
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankBank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
Ähnliche Suchbegriffe für Bank
-
Bank DALLASArtikelmaße 1: Bank L180 × B38 × H45 Artikelmaße 2: Stahl D50mm L25x50mm Sitzfläche : Bank SB180 × SH45 × ST38 Sitzmöbel-Lattenbreite: 38 cm Stärke der Latten: 15mm cm Armlehnen: Nein Sitzplätze: 3 | Sitzmöbel 180ArtikelinformationenDie Bank DALLAS hat ein Edelstahl-Gestell [gebürstet] und einer Sitzfläche aus Teak-Holz [geölt]. Die Sitzbank bietet einen guten Sitzkomfort und eine hochwertige Qualität. Das verwendete Holz kommt aus einer nachhaltigen Forstwirtschaft. Durch die hochwertige Verarbeitung und das langlebige Material ist die Bank bestens für den Outdoor-Bereich geeignet. Da es sich bei Massivholz um ein Naturprodukt handelt, kann es zu Astlöchern, leichten Trockenrissen oder verschiedenen Farbausschmückungen kommen, welche jedoch keine Fehler darstellen. Der individuelle Charakter des Echtholzes wird dadurch unterstrichen. Alle diese Feinheiten machen jedes Möbelstück zu einem individuellen und einzigartigen Unikat. Teakholz ist ein Naturprodukt, welches auf Witterungsverhä402,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank Bankier<p>Die Bank Bankier von Jan Kurtz ist die All-in-One-Möbellösung, nach der Sie schon immer gesucht haben! Wenn Sie sich schon lange nach einem stabilen, stilvollen Möbelstück sehnen, das als Bank und Beistelltisch fungieren kann und gleichzeitig Stauraum bietet und sogar als Schuhregal im Flur dienen kann, dann sind Sie hier genau richtig. Die Bank Bankier ist aus massivem Eichenholz gefertigt, um sicherzustellen, dass sie robust genug ist, um viele Jahre zu halten, sodass Sie sie zu einem festen Bestandteil Ihres Wohnzimmers machen können.</p> <p>Diese vielseitige und auffällige Bank ist perfekt für jedes Wohnzimmer oder jede Sitzecke. Mit ihren neutralen Farben und ihrem schlichten Design fügt sie sich problemlos in jede bestehende Einrichtung ein oder kann als Mittelpunkt eines völlig neuen Looks verwendet werden. Sie ist einzigartig und zum Anfassen; ein Qualitätsmöbel, das Sie jahr...188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Bonität der Bank gesunken?
Ich kann keine Informationen über die Bonität einer bestimmten Bank geben, da ich nicht auf aktuelle Finanzdaten zugreifen kann. Es wäre am besten, sich an eine Finanzinstitution oder eine Ratingagentur zu wenden, um Informationen über die Bonität einer bestimmten Bank zu erhalten. **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
-
Welche Bank ist die beste für Baufinanzierung?
Die beste Bank für Baufinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Bedürfnissen, dem Zinssatz, der Flexibilität der Rückzahlungsoptionen und dem Kundenservice. Es ist ratsam, verschiedene Banken zu vergleichen und sich Angebote einzuholen, um die beste Option für sich zu finden. Zudem können unabhängige Finanzberater dabei helfen, die passende Bank für die Baufinanzierung zu identifizieren. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse basieren, um langfristig die besten Konditionen und den besten Service zu erhalten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.