Domain wohnfinanzierung.de kaufen?
Wir ziehen mit dem Projekt
wohnfinanzierung.de um.
Sind Sie am Kauf der Domain
wohnfinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnfinanzierung.de kaufen?
Wie viel Zinsen bekommt man für 1 Millionen?
Wie viel Zinsen man für 1 Million Euro erhält, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Zinssatzes und der Dauer der Anlage. Wenn wir von einem durchschnittlichen Zinssatz von beispielsweise 1% ausgehen, würde man bei einer Anlage von 1 Million Euro jährlich 10.000 Euro Zinsen erhalten. Je höher der Zinssatz ist, desto mehr Zinsen würden dementsprechend ausgezahlt werden. Es ist wichtig zu beachten, dass Zinssätze variieren können und es auch andere Faktoren gibt, die die Höhe der Zinsen beeinflussen können. Es ist ratsam, sich vor einer Anlage über die aktuellen Zinssätze und Konditionen zu informieren. **
Kann man mit 30 Millionen Franken durch Zinsen leben?
Ob man mit 30 Millionen Franken durch Zinsen leben kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel den aktuellen Zinssätzen und den individuellen Lebenshaltungskosten. Bei einem konservativen Zinssatz von beispielsweise 2% pro Jahr würde man jährlich 600'000 Franken an Zinsen erhalten. Dies könnte für viele Menschen ausreichen, um davon zu leben, aber es hängt auch von den persönlichen Ausgaben und dem gewünschten Lebensstil ab. Es ist ratsam, einen Finanzberater zu konsultieren, um eine genaue Einschätzung zu erhalten. **

Ähnliche Suchbegriffe für Kern-Torge-Millionen-Nadelstiche
Top-Angebote
Produkte zum Begriff Kern-Torge-Millionen-Nadelstiche:
-
Wie hoch sind die Zinsen für 100 Millionen Euro?
Die Höhe der Zinsen für 100 Millionen Euro hängt von verschiedenen Faktoren ab, wie zum Beispiel der Laufzeit, dem Zinssatz und der Art des Investments. Es ist nicht möglich, eine genaue Antwort zu geben, ohne weitere Informationen zu haben. Es empfiehlt sich, einen Finanzexperten zu konsultieren, um eine genaue Berechnung zu erhalten. **
-
Könnte man sich mehrere Millionen ausleihen, sie sicher anlegen und dann nur von den Zinsen leben?
Ja, es ist theoretisch möglich, sich mehrere Millionen auszuleihen, sie sicher anzulegen und von den Zinsen zu leben. Allerdings gibt es mehrere Faktoren zu berücksichtigen, wie zum Beispiel die Höhe der Zinsen, die Inflation, mögliche Risiken bei der Anlage und die Kosten für die Kreditaufnahme. Zudem ist es wichtig, eine nachhaltige und langfristige Anlagestrategie zu entwickeln, um sicherzustellen, dass das Kapital langfristig erhalten bleibt. **
-
Wie legt man 3 Millionen Euro so an, dass man monatlich von den Zinsen leben kann?
Um 3 Millionen Euro so anzulegen, dass man monatlich von den Zinsen leben kann, sollte man eine diversifizierte Anlagestrategie verfolgen. Eine mögliche Option wäre die Investition in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und vielleicht auch alternative Anlagen wie Private Equity oder Hedgefonds. Es ist ratsam, einen Finanzberater zu konsultieren, um eine individuelle Anlagestrategie zu entwickeln, die den persönlichen Zielen und Risikotoleranzen entspricht. **
-
Welche verschiedenen Rückzahlungsmodalitäten stehen einem Kreditnehmer zur Verfügung und wie unterscheiden sie sich in Bezug auf Zinsen, Laufzeit und Gesamtkosten?
Ein Kreditnehmer kann sich für eine Rückzahlung in gleichbleibenden Raten, einer abnehmenden Ratenzahlung oder einer endfälligen Rückzahlung entscheiden. Bei gleichbleibenden Raten zahlt der Kreditnehmer jeden Monat die gleiche Summe zurück, wobei der Zinsanteil zu Beginn höher ist. Bei abnehmenden Raten verringert sich die Rückzahlungssumme im Laufe der Zeit, während bei endfälliger Rückzahlung der gesamte Kreditbetrag am Ende der Laufzeit fällig wird. Die verschiedenen Modalitäten unterscheiden sich in Bezug auf die Zinsbelastung, die Gesamtkosten und die Laufzeit des Kredits. **
Welche verschiedenen Rückzahlungsmodalitäten sind typischerweise in Kreditverträgen enthalten und wie können sie sich auf die Kreditnehmer in Bezug auf Zinsen, Laufzeit und Gesamtkosten auswirken?
Kreditverträge enthalten typischerweise verschiedene Rückzahlungsmodalitäten wie Annuitätendarlehen, Tilgungsdarlehen oder endfällige Darlehen. Annuitätendarlehen erfordern konstante Zahlungen über die Laufzeit, wobei der Zinsanteil zu Beginn höher ist und sich im Laufe der Zeit verringert. Tilgungsdarlehen erfordern konstante Tilgungsraten, wodurch sich der Zinsanteil im Laufe der Zeit verringert. Endfällige Darlehen erfordern nur Zinszahlungen während der Laufzeit, wobei die gesamte Kapitalrückzahlung am Ende fällig wird. Die Wahl der Rückzahlungsmodalität kann sich auf die monatlichen Zahlungen, die Gesamtkosten des Kredits und die Laufzeit des Darlehens aus **
Welche verschiedenen Rückzahlungsmodalitäten sind typischerweise in Kreditverträgen enthalten und wie können sie sich auf die Kreditnehmer in Bezug auf Zinsen, Laufzeit und Gesamtkosten auswirken?
Kreditverträge enthalten typischerweise verschiedene Rückzahlungsmodalitäten wie Annuitätendarlehen, Tilgungsdarlehen oder endfällige Darlehen. Annuitätendarlehen erfordern konstante Zahlungen über die Laufzeit, wobei der Zinsanteil zu Beginn höher ist und sich im Laufe der Zeit verringert. Tilgungsdarlehen erfordern konstante Tilgungen des Kapitals, was zu sinkenden Zinszahlungen führt. Endfällige Darlehen erfordern nur Zinszahlungen während der Laufzeit und die Rückzahlung des gesamten Kapitals am Ende. Die Wahl der Rückzahlungsmodalität kann sich auf die monatlichen Zahlungen, die Gesamtkosten des Kredits und die Laufzeit auswirken, je nachdem, wie sich Zinsen und Tilgungen **
Top-Angebote
Produkte zum Begriff Kern-Torge-Millionen-Nadelstiche:
-
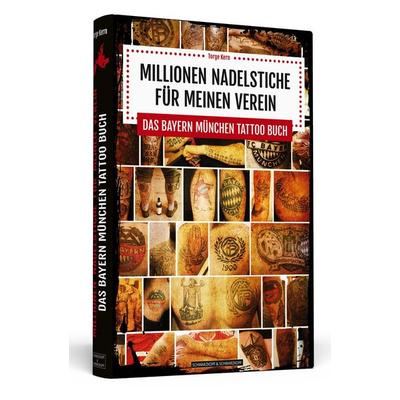
Millionen Nadelstiche für meinen Verein, Taschenbuch von Torge Kern, Schwarzkopf & Schwarzkopf, 978-3-86265-677-6Millionen Nadelstiche Für Meinen Verein, Taschenbuch Von Torge Kern, Schwarzkopf & Schwarzkopf, 978-3-86265-677-6, Seitenanzahl: 24019,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern, Torge: Millionen Nadelstiche für meinen VereinMillionen Nadelstiche für meinen Verein , Das Bayern München Tattoo Buch , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Erscheinungsjahr: 20170901, Produktform: Kartoniert, Autoren: Kern, Torge, Seitenzahl/Blattzahl: 240, Keyword: Fankultur; Fußball-Tätowierungen; Fanszene; Treueschwur; Bildband; Bayern München; Tattoo, Fachschema: Tätowierung~Tattoo, Fachkategorie: andere grafische Kunst, Warengruppe: HC/Ballsport, Fachkategorie: Fußball, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schwarzkopf + Schwarzkopf, Verlag: Schwarzkopf + Schwarzkopf, Verlag: Schwarzkopf & Schwarzkopf Verlag GmbH, Länge: 236, Breite: 167, Höhe: 22, Gewicht: 732, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Zinsen bekommt man für 1 Millionen?
Wie viel Zinsen man für 1 Million Euro erhält, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Zinssatzes und der Dauer der Anlage. Wenn wir von einem durchschnittlichen Zinssatz von beispielsweise 1% ausgehen, würde man bei einer Anlage von 1 Million Euro jährlich 10.000 Euro Zinsen erhalten. Je höher der Zinssatz ist, desto mehr Zinsen würden dementsprechend ausgezahlt werden. Es ist wichtig zu beachten, dass Zinssätze variieren können und es auch andere Faktoren gibt, die die Höhe der Zinsen beeinflussen können. Es ist ratsam, sich vor einer Anlage über die aktuellen Zinssätze und Konditionen zu informieren. **
-
Kann man mit 30 Millionen Franken durch Zinsen leben?
Ob man mit 30 Millionen Franken durch Zinsen leben kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel den aktuellen Zinssätzen und den individuellen Lebenshaltungskosten. Bei einem konservativen Zinssatz von beispielsweise 2% pro Jahr würde man jährlich 600'000 Franken an Zinsen erhalten. Dies könnte für viele Menschen ausreichen, um davon zu leben, aber es hängt auch von den persönlichen Ausgaben und dem gewünschten Lebensstil ab. Es ist ratsam, einen Finanzberater zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Wie hoch sind die Zinsen für 100 Millionen Euro?
Die Höhe der Zinsen für 100 Millionen Euro hängt von verschiedenen Faktoren ab, wie zum Beispiel der Laufzeit, dem Zinssatz und der Art des Investments. Es ist nicht möglich, eine genaue Antwort zu geben, ohne weitere Informationen zu haben. Es empfiehlt sich, einen Finanzexperten zu konsultieren, um eine genaue Berechnung zu erhalten. **
-
Könnte man sich mehrere Millionen ausleihen, sie sicher anlegen und dann nur von den Zinsen leben?
Ja, es ist theoretisch möglich, sich mehrere Millionen auszuleihen, sie sicher anzulegen und von den Zinsen zu leben. Allerdings gibt es mehrere Faktoren zu berücksichtigen, wie zum Beispiel die Höhe der Zinsen, die Inflation, mögliche Risiken bei der Anlage und die Kosten für die Kreditaufnahme. Zudem ist es wichtig, eine nachhaltige und langfristige Anlagestrategie zu entwickeln, um sicherzustellen, dass das Kapital langfristig erhalten bleibt. **
Ähnliche Suchbegriffe für Kern-Torge-Millionen-Nadelstiche
-
Wie legt man 3 Millionen Euro so an, dass man monatlich von den Zinsen leben kann?
Um 3 Millionen Euro so anzulegen, dass man monatlich von den Zinsen leben kann, sollte man eine diversifizierte Anlagestrategie verfolgen. Eine mögliche Option wäre die Investition in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und vielleicht auch alternative Anlagen wie Private Equity oder Hedgefonds. Es ist ratsam, einen Finanzberater zu konsultieren, um eine individuelle Anlagestrategie zu entwickeln, die den persönlichen Zielen und Risikotoleranzen entspricht. **
-
Welche verschiedenen Rückzahlungsmodalitäten stehen einem Kreditnehmer zur Verfügung und wie unterscheiden sie sich in Bezug auf Zinsen, Laufzeit und Gesamtkosten?
Ein Kreditnehmer kann sich für eine Rückzahlung in gleichbleibenden Raten, einer abnehmenden Ratenzahlung oder einer endfälligen Rückzahlung entscheiden. Bei gleichbleibenden Raten zahlt der Kreditnehmer jeden Monat die gleiche Summe zurück, wobei der Zinsanteil zu Beginn höher ist. Bei abnehmenden Raten verringert sich die Rückzahlungssumme im Laufe der Zeit, während bei endfälliger Rückzahlung der gesamte Kreditbetrag am Ende der Laufzeit fällig wird. Die verschiedenen Modalitäten unterscheiden sich in Bezug auf die Zinsbelastung, die Gesamtkosten und die Laufzeit des Kredits. **
-
Welche verschiedenen Rückzahlungsmodalitäten sind typischerweise in Kreditverträgen enthalten und wie können sie sich auf die Kreditnehmer in Bezug auf Zinsen, Laufzeit und Gesamtkosten auswirken?
Kreditverträge enthalten typischerweise verschiedene Rückzahlungsmodalitäten wie Annuitätendarlehen, Tilgungsdarlehen oder endfällige Darlehen. Annuitätendarlehen erfordern konstante Zahlungen über die Laufzeit, wobei der Zinsanteil zu Beginn höher ist und sich im Laufe der Zeit verringert. Tilgungsdarlehen erfordern konstante Tilgungsraten, wodurch sich der Zinsanteil im Laufe der Zeit verringert. Endfällige Darlehen erfordern nur Zinszahlungen während der Laufzeit, wobei die gesamte Kapitalrückzahlung am Ende fällig wird. Die Wahl der Rückzahlungsmodalität kann sich auf die monatlichen Zahlungen, die Gesamtkosten des Kredits und die Laufzeit des Darlehens aus **
-
Welche verschiedenen Rückzahlungsmodalitäten sind typischerweise in Kreditverträgen enthalten und wie können sie sich auf die Kreditnehmer in Bezug auf Zinsen, Laufzeit und Gesamtkosten auswirken?
Kreditverträge enthalten typischerweise verschiedene Rückzahlungsmodalitäten wie Annuitätendarlehen, Tilgungsdarlehen oder endfällige Darlehen. Annuitätendarlehen erfordern konstante Zahlungen über die Laufzeit, wobei der Zinsanteil zu Beginn höher ist und sich im Laufe der Zeit verringert. Tilgungsdarlehen erfordern konstante Tilgungen des Kapitals, was zu sinkenden Zinszahlungen führt. Endfällige Darlehen erfordern nur Zinszahlungen während der Laufzeit und die Rückzahlung des gesamten Kapitals am Ende. Die Wahl der Rückzahlungsmodalität kann sich auf die monatlichen Zahlungen, die Gesamtkosten des Kredits und die Laufzeit auswirken, je nachdem, wie sich Zinsen und Tilgungen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.