Domain wohnfinanzierung.de kaufen?
Wir ziehen mit dem Projekt
wohnfinanzierung.de um.
Sind Sie am Kauf der Domain
wohnfinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnfinanzierung.de kaufen?
Was haben Buchhalter und Zinsen gemeinsam?
Buchhalter und Zinsen haben beide mit finanziellen Aspekten zu tun. Buchhalter sind für die Aufzeichnung und Verwaltung von finanziellen Transaktionen in einem Unternehmen verantwortlich, während Zinsen die Kosten oder Erträge darstellen, die durch das Ausleihen oder Anlegen von Geld entstehen. Beide spielen eine wichtige Rolle bei der finanziellen Planung und Analyse. **
Warum heißen Buchhalter eigentlich Buchhalter?
Der Begriff "Buchhalter" leitet sich von der Tätigkeit ab, Bücher zu führen und die finanziellen Transaktionen eines Unternehmens zu erfassen. Früher wurden diese Informationen in physischen Büchern festgehalten, daher der Name "Buchhalter". Heute bezieht sich der Begriff auf Personen, die für die Finanzbuchhaltung und -verwaltung eines Unternehmens verantwortlich sind. **

Ähnliche Suchbegriffe für Taxpool-Buchhalter-Bilanz
Top-Angebote
Produkte zum Begriff Taxpool-Buchhalter-Bilanz:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der ultimative Klo-Adventskalender für BuchhalterWenn Soll Und Haben Auf Weihnachtsstimmung Treffen, Bleibt Kein Kontoblatt Trocken.- Buchhalter, Die Den Dezember Nicht Nur Mit Jahresabschlüssen Verbringen Möchten- Kolleginnen Und Kollegen, Die Humor Als Festen Bestandteil Ihrer Arbeitsroutine...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt alles zu Eigenkapital Bilanz?
Zum Eigenkapital in der Bilanz zählen alle finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden, wie beispielsweise das Stammkapital bei einer GmbH oder das Grundkapital bei einer AG. Auch Gewinnrücklagen, die aus früheren Geschäftsjahren stammen, gehören zum Eigenkapital. Darüber hinaus zählen auch Gewinne, die das Unternehmen erwirtschaftet hat und die nicht ausgeschüttet wurden, zum Eigenkapital. Schulden, die das Unternehmen bei den Eigentümern hat, werden ebenfalls dem Eigenkapital zugerechnet. **
-
Wo stehen Zinsen in der Bilanz?
In der Bilanz stehen Zinsen in der Regel unter den kurzfristigen Verbindlichkeiten oder den langfristigen Verbindlichkeiten, je nachdem, ob es sich um kurzfristige oder langfristige Zinsverbindlichkeiten handelt. Zinsen können auch als Teil der Finanzierungskosten oder als Teil des Fremdkapitals ausgewiesen werden. Sie werden separat von der eigentlichen Schuld oder dem Darlehen aufgeführt, um die Gesamtkosten der Finanzierung transparent darzustellen. Die Höhe der ausgewiesenen Zinsen hängt von verschiedenen Faktoren wie dem Zinssatz, der Laufzeit des Darlehens und dem Gesamtbetrag der Verbindlichkeiten ab. Insgesamt dienen die Angaben zu Zinsen in der Bilanz dazu, den Gläubigern und Investoren einen Einblick in die finanzielle Situation des Unternehmens zu geben. **
-
Was zählt in der Bilanz zum Eigenkapital?
In der Bilanz zählen zum Eigenkapital die Eigenkapitalpositionen, die das finanzielle Engagement der Eigentümer am Unternehmen widerspiegeln. Dazu gehören beispielsweise das gezeichnete Kapital, Rücklagen, Gewinnrücklagen und Jahresüberschuss bzw. -fehlbetrag. Das Eigenkapital dient als wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens. Es zeigt, wie viel Eigenkapital den Verbindlichkeiten gegenübersteht und somit als Sicherheit für Gläubiger fungiert. Eine ausreichende Eigenkapitalausstattung ist entscheidend für die langfristige Finanzierungsfähigkeit und Wettbewerbsfähigkeit eines Unternehmens. **
-
Was bedeutet negatives Eigenkapital in der Bilanz?
Was bedeutet negatives Eigenkapital in der Bilanz? Negative Eigenkapital in der Bilanz bedeutet, dass die Verbindlichkeiten eines Unternehmens höher sind als die Vermögenswerte. Dies kann ein Anzeichen dafür sein, dass das Unternehmen mehr Schulden hat als Vermögenswerte, was auf finanzielle Schwierigkeiten hindeuten kann. Ein negatives Eigenkapital kann auch bedeuten, dass das Unternehmen Verluste angehäuft hat, die das Eigenkapital übersteigen. In solchen Fällen kann es schwieriger sein, Kredite zu erhalten oder Investoren anzulocken. Es ist wichtig, dass Unternehmen Maßnahmen ergreifen, um ihr Eigenkapital zu stärken und ihre finanzielle Situation zu verbessern. **

Was ist das Eigenkapital in der Bilanz?
Das Eigenkapital in der Bilanz ist der Anteil des Unternehmens, der den Eigentümern gehört. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen und weiteren Eigenkapitalpositionen zusammen. Das Eigenkapital dient als Sicherheitspolster für Gläubiger und zeigt, wie viel das Unternehmen den Eigentümern schuldet. Es ist auch ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Letztendlich zeigt das Eigenkapital, wie viel Wert die Eigentümer in das Unternehmen investiert haben und wie viel davon noch verfügbar ist, nachdem alle Verbindlichkeiten beglichen wurden. **
Wo steht das negative Eigenkapital in der Bilanz?
Das negative Eigenkapital in der Bilanz steht in der Passivseite, genauer gesagt unter dem Posten "Eigenkapital". Es wird in der Regel als "Fehlbetrag" oder "negatives Eigenkapital" ausgewiesen. Dies kann entstehen, wenn das Unternehmen Verluste erwirtschaftet hat, die das Eigenkapital übersteigen. Ein negatives Eigenkapital kann auf finanzielle Schwierigkeiten oder eine unzureichende Kapitalausstattung hinweisen. Es ist wichtig, die Ursachen für das negative Eigenkapital zu analysieren und Maßnahmen zu ergreifen, um die finanzielle Situation des Unternehmens zu verbessern. **
Top-Angebote
Produkte zum Begriff Taxpool-Buchhalter-Bilanz:
-
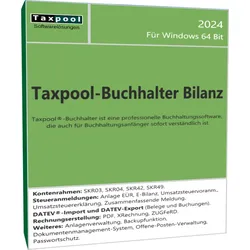
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter EÜRTaxpool-Buchhalter EÜR Taxpool-Buchhalter EÜR Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter EÜR umfasst Existenzgründer, Freiberufler, Handwerker, Kleinbetriebe, Kleinunternehmer, Selbstbucher sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoran...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was haben Buchhalter und Zinsen gemeinsam?
Buchhalter und Zinsen haben beide mit finanziellen Aspekten zu tun. Buchhalter sind für die Aufzeichnung und Verwaltung von finanziellen Transaktionen in einem Unternehmen verantwortlich, während Zinsen die Kosten oder Erträge darstellen, die durch das Ausleihen oder Anlegen von Geld entstehen. Beide spielen eine wichtige Rolle bei der finanziellen Planung und Analyse. **
-
Warum heißen Buchhalter eigentlich Buchhalter?
Der Begriff "Buchhalter" leitet sich von der Tätigkeit ab, Bücher zu führen und die finanziellen Transaktionen eines Unternehmens zu erfassen. Früher wurden diese Informationen in physischen Büchern festgehalten, daher der Name "Buchhalter". Heute bezieht sich der Begriff auf Personen, die für die Finanzbuchhaltung und -verwaltung eines Unternehmens verantwortlich sind. **
-
Was zählt alles zu Eigenkapital Bilanz?
Zum Eigenkapital in der Bilanz zählen alle finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden, wie beispielsweise das Stammkapital bei einer GmbH oder das Grundkapital bei einer AG. Auch Gewinnrücklagen, die aus früheren Geschäftsjahren stammen, gehören zum Eigenkapital. Darüber hinaus zählen auch Gewinne, die das Unternehmen erwirtschaftet hat und die nicht ausgeschüttet wurden, zum Eigenkapital. Schulden, die das Unternehmen bei den Eigentümern hat, werden ebenfalls dem Eigenkapital zugerechnet. **
-
Wo stehen Zinsen in der Bilanz?
In der Bilanz stehen Zinsen in der Regel unter den kurzfristigen Verbindlichkeiten oder den langfristigen Verbindlichkeiten, je nachdem, ob es sich um kurzfristige oder langfristige Zinsverbindlichkeiten handelt. Zinsen können auch als Teil der Finanzierungskosten oder als Teil des Fremdkapitals ausgewiesen werden. Sie werden separat von der eigentlichen Schuld oder dem Darlehen aufgeführt, um die Gesamtkosten der Finanzierung transparent darzustellen. Die Höhe der ausgewiesenen Zinsen hängt von verschiedenen Faktoren wie dem Zinssatz, der Laufzeit des Darlehens und dem Gesamtbetrag der Verbindlichkeiten ab. Insgesamt dienen die Angaben zu Zinsen in der Bilanz dazu, den Gläubigern und Investoren einen Einblick in die finanzielle Situation des Unternehmens zu geben. **
Ähnliche Suchbegriffe für Taxpool-Buchhalter-Bilanz
-
Der ultimative Klo-Adventskalender für BuchhalterWenn Soll Und Haben Auf Weihnachtsstimmung Treffen, Bleibt Kein Kontoblatt Trocken.- Buchhalter, Die Den Dezember Nicht Nur Mit Jahresabschlüssen Verbringen Möchten- Kolleginnen Und Kollegen, Die Humor Als Festen Bestandteil Ihrer Arbeitsroutine...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt in der Bilanz zum Eigenkapital?
In der Bilanz zählen zum Eigenkapital die Eigenkapitalpositionen, die das finanzielle Engagement der Eigentümer am Unternehmen widerspiegeln. Dazu gehören beispielsweise das gezeichnete Kapital, Rücklagen, Gewinnrücklagen und Jahresüberschuss bzw. -fehlbetrag. Das Eigenkapital dient als wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens. Es zeigt, wie viel Eigenkapital den Verbindlichkeiten gegenübersteht und somit als Sicherheit für Gläubiger fungiert. Eine ausreichende Eigenkapitalausstattung ist entscheidend für die langfristige Finanzierungsfähigkeit und Wettbewerbsfähigkeit eines Unternehmens. **
-
Was bedeutet negatives Eigenkapital in der Bilanz?
Was bedeutet negatives Eigenkapital in der Bilanz? Negative Eigenkapital in der Bilanz bedeutet, dass die Verbindlichkeiten eines Unternehmens höher sind als die Vermögenswerte. Dies kann ein Anzeichen dafür sein, dass das Unternehmen mehr Schulden hat als Vermögenswerte, was auf finanzielle Schwierigkeiten hindeuten kann. Ein negatives Eigenkapital kann auch bedeuten, dass das Unternehmen Verluste angehäuft hat, die das Eigenkapital übersteigen. In solchen Fällen kann es schwieriger sein, Kredite zu erhalten oder Investoren anzulocken. Es ist wichtig, dass Unternehmen Maßnahmen ergreifen, um ihr Eigenkapital zu stärken und ihre finanzielle Situation zu verbessern. **
-
Was ist das Eigenkapital in der Bilanz?
Das Eigenkapital in der Bilanz ist der Anteil des Unternehmens, der den Eigentümern gehört. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen und weiteren Eigenkapitalpositionen zusammen. Das Eigenkapital dient als Sicherheitspolster für Gläubiger und zeigt, wie viel das Unternehmen den Eigentümern schuldet. Es ist auch ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Letztendlich zeigt das Eigenkapital, wie viel Wert die Eigentümer in das Unternehmen investiert haben und wie viel davon noch verfügbar ist, nachdem alle Verbindlichkeiten beglichen wurden. **
-
Wo steht das negative Eigenkapital in der Bilanz?
Das negative Eigenkapital in der Bilanz steht in der Passivseite, genauer gesagt unter dem Posten "Eigenkapital". Es wird in der Regel als "Fehlbetrag" oder "negatives Eigenkapital" ausgewiesen. Dies kann entstehen, wenn das Unternehmen Verluste erwirtschaftet hat, die das Eigenkapital übersteigen. Ein negatives Eigenkapital kann auf finanzielle Schwierigkeiten oder eine unzureichende Kapitalausstattung hinweisen. Es ist wichtig, die Ursachen für das negative Eigenkapital zu analysieren und Maßnahmen zu ergreifen, um die finanzielle Situation des Unternehmens zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.